
finanças
Finanças
Senhorios: como emitir recibos de renda eletrónicos passo a passo
3 minutos de leitura
Publicado a 13
outubro 2026
Receber a renda é apenas uma parte das obrigações de quem arrenda um imóvel. Para a generalidade dos senhorios com rendimentos prediais, é também necessário emitir o respetivo recibo de renda eletrónico no Portal das Finanças.
Se é senhorio, veja o passo a passo e cuidados a ter.
O que é o recibo de renda eletrónico?
O recibo de renda eletrónico é o documento que comprova o recebimento de uma renda e fica registado no Portal das Finanças.
Por ser um documento de quitação, deve ser emitido quando o valor é efetivamente recebido. Se o inquilino não pagar determinada renda, não deve ser emitido um recibo como se o pagamento tivesse ocorrido.
A obrigação não se limita à renda mensal. O recibo eletrónico pode abranger também valores recebidos a título de caução ou adiantamento, nos termos aplicáveis aos rendimentos da categoria F do IRS.
Quem é obrigado a emitir recibos de renda eletrónicos?
Em regra, estão obrigados a emitir recibos eletrónicos os sujeitos passivos de IRS que obtenham rendimentos prediais enquadrados na categoria F e não tenham optado pela respetiva tributação no âmbito de uma atividade empresarial, na categoria B.
Existem, contudo, situações de dispensa. Não têm de emitir recibos de renda por via eletrónica:
- Senhorios com 65 anos ou mais, desde que já tivessem essa idade em 31 de dezembro do ano anterior
- Rendas relativas a contratos abrangidos pelo Regime do Arrendamento Rural
- Senhorios que não possuam nem estejam obrigados a possuir caixa postal eletrónica e que, cumulativamente, não tenham recebido no ano anterior rendimentos prediais superiores a duas vezes o Indexante dos Apoios Sociais (IAS). Se não tiverem recebido rendas nesse ano, aplica-se o mesmo limite às rendas que prevejam receber.
Em 2026, o IAS é de 537,13 euros, pelo que duas vezes o seu valor correspondem a 1.074,26 euros.
Quem esteja dispensado pode, ainda assim, optar pela emissão eletrónica. A partir do primeiro recibo eletrónico, passa a ficar sujeito às regras gerais desta modalidade e pode ter de emitir também os recibos correspondentes às rendas anteriormente recebidas nesse mesmo ano.
Se não optar pelos recibos eletrónicos, deve comunicar à AT as rendas recebidas através da declaração Modelo 44, até ao final de fevereiro do ano seguinte, salvo as situações legalmente excecionadas, como determinadas rendas de arrendamento rural.
Antes de emitir: como comunicar o contrato de arrendamento às Finanças?
Antes de emitir recibos de renda eletrónicos, o contrato tem de estar comunicado à Autoridade Tributária (AT).
A comunicação deve ser feita até ao final do mês seguinte ao início do contrato, à sua alteração ou cessação.
No Portal das Finanças, basta aceder à área de Arrendamento e indicar os principais dados do contrato, nomeadamente:
- Identificação do imóvel
- Senhorio(s) e inquilino(s)
- Valor e periodicidade da renda
- Finalidade do arrendamento.
Se houver vários senhorios, basta que um faça a comunicação, desde que identifique os restantes e as respetivas quotas-partes.
Após a submissão, é disponibilizado o documento para pagamento do Imposto do Selo, quando aplicável.
Nos contratos celebrados antes de 1 de abril de 2015, devem ser registados no Portal das Finanças os Elementos Mínimos do Contrato, como a identificação das partes e do imóvel, a data de início, o tipo e finalidade do contrato e o valor da renda.
Como emitir o recibo de renda eletrónico: passo a passo
Depois de o contrato estar registado, a emissão é feita diretamente no Portal das Finanças.
1. Aceder ao Portal das Finanças e autenticar-se.
2. Entrar em Cidadãos > Serviços > Arrendamento.
3. Escolher Recibos de renda > Emitir recibos de renda.
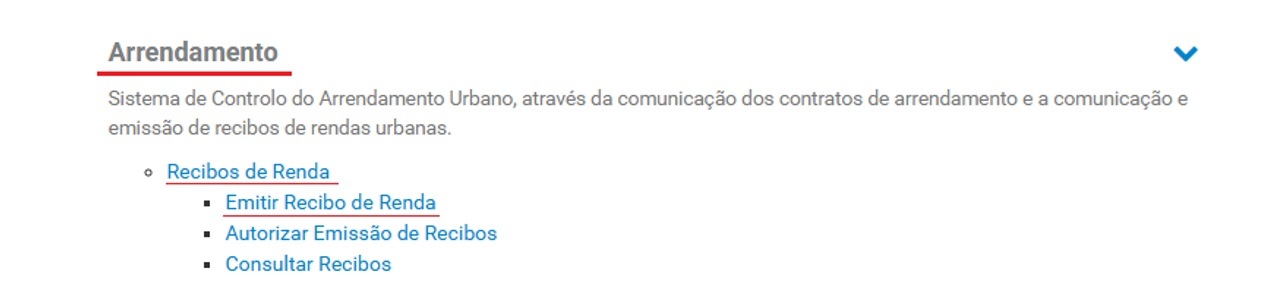
4. Selecionar o contrato correspondente ao imóvel.
5. Indicar o período a que respeita o pagamento e a data em que foi recebido.
6. Confirmar o valor e indicar se corresponde, por exemplo, a renda, caução ou adiantamento.
7. Rever os dados e emitir o recibo.
O valor da renda comunicado no contrato surge, por defeito, no recibo, mas pode ser alterado quando necessário.
Depois de emitido, o documento fica registado no Portal das Finanças e pode ser consultado pelo senhorio e pelo inquilino.
Como consultar ou anular um recibo já emitido?
Um erro no valor ou na data não significa que o recibo tenha de ficar incorreto para sempre. O senhorio pode consultar os documentos já emitidos na área de Arrendamento do Portal das Finanças.
Também é possível anular um recibo de renda eletrónico. A anulação deve ser feita pelo emitente e pode ocorrer até ao final do prazo de entrega da declaração Modelo 3 de IRS relativa ao ano a que respeita a renda. A AT comunica posteriormente a anulação à pessoa ou entidade a quem o recibo tinha sido emitido.
Sempre que seja necessário corrigir um recibo, é aconselhável fazê-lo assim que o erro seja detetado, evitando diferenças entre os valores efetivamente recebidos e a informação que consta no Portal das Finanças.
Os conteúdos apresentados não dispensam a consulta das entidades públicas ou privadas especialistas em cada matéria.

Este artigo foi útil para si?
Obrigado por partilhar a sua opinião!
A sua opinião ajuda-nos a melhorar continuamente os conteúdos dos nossos artigos.
Gostaria de deixar uma sugestão específica?
Pode fazê-lo no campo de comentário abaixo.
Obrigado por partilhar a sua opinião!
Vamos continuar a melhorar o conteúdo dos nossos artigos.
O seu comentário já foi enviado para nós!
Agradecemos a sua partilha e sugestão. Vamos continuar a melhorar o conteúdo dos nossos artigos.
-
finanças
Apoio ao arrendamento: saiba o que é e se pode beneficiar desta ajuda
-
finanças
O que é o NRAU e o que mudou com este novo regime de arrendamento
-
finanças
Saiba como fazer um contrato de arrendamento, o que incluir e como o registar
Soluções de Crédito Habitação
Informação de tratamento de dados
O Banco Santander Totta, S.A. é o responsável pelo tratamento dos dados pessoais recolhidos.
O Banco pode ser contactado na Rua da Mesquita, 6, Centro Totta, 1070-238 Lisboa.
O Encarregado de Proteção de Dados do Banco poderá ser contactado na referida morada e através do seguinte endereço de correio eletrónico: privacidade@santander.pt.
Os dados pessoais recolhidos neste fluxo destinam-se a ser tratados para a finalidade envio de comunicações comerciais e/ou informativas pelo Santander.
O fundamento jurídico deste tratamento assenta no consentimento.
Os dados pessoais serão conservados durante 5 anos, ou por prazo mais alargado, se tal for exigido por lei ou regulamento ou se a conservação for necessária para acautelar o exercício de direitos, designadamente em sede de eventuais processos judiciais, sendo posteriormente eliminados.
Assiste, ao titular dos dados pessoais, os direitos previstos no Regulamento Geral de Proteção de Dados, nomeadamente o direito de solicitar ao Banco o acesso aos dados pessoais transmitidos e que lhe digam respeito, à sua retificação e, nos casos em que a lei o permita, o direito de se opor ao tratamento, à limitação do tratamento e ao seu apagamento, direitos estes que podem ser exercidos junto do responsável pelo tratamento para os contactos indicados em cima. O titular dos dados goza ainda do direito de retirar o consentimento prestado, sem que tal comprometa a licitude dos tratamentos efetuados até então.
Ao titular dos dados assiste ainda o direito de apresentar reclamações relacionadas com o incumprimento destas obrigações à Comissão Nacional da Proteção de Dados, por correio postal, para a morada Av. D. Carlos I, 134 - 1.º, 1200-651 Lisboa, ou, por correio eletrónico, para geral@cnpd.pt (mais informações em https://www.cnpd.pt/).
Para mais informação pode consultar a nossa política de privacidade (https://www.santander.pt/politica-privacidade).