
finanças
Vai começar a trabalhar a recibos verdes? Prepare-se para ter liberdade, mas também muitas responsabilidades. Terá de emitir fatura, pagar IRS, IVA, Segurança Social e entregar a declaração trimestral. Parece muito, mas nós simplificamos a informação.
O que são os recibos verdes?
“Recibos verdes” é uma expressão habitualmente utilizada para falar sobre trabalhadores independentes. São profissionais que, em regra, trabalham de forma autónoma e sem contrato de trabalho. Podem colaborar de modo permanente ou pontual com uma empresa, mantendo uma relação de prestação de serviços.
Na realidade, os recibos verdes são os documentos utilizados pelos trabalhadores independentes para faturar os bens ou serviços prestados e, quando aplicável, comprovar o respetivo pagamento.
Os recibos verdes eletrónicos são emitidos através do Portal das Finanças e podem ser de três tipos:
- Recibo: é um comprovativo de pagamento. Deve ser emitido quando recebe o valor da fatura emitida
- Fatura: deve ser emitida sempre que realiza uma transação comercial, porém, não é um comprovativo de pagamento
- Fatura-recibo: agrega a fatura e o recibo. É o documento final que comprova uma transação comercial de um produto ou a prestação de um serviço e que comprova o seu pagamento A fatura-recibo evita a emissão de dois documentos separados (a fatura e o recibo).
Quem tem de emitir recibos verdes?
Os trabalhadores que têm rendimentos empresariais e profissionais da categoria B. Segundo o artigo 3.º do Código do IRS, estes rendimentos são:
- Os decorrentes do exercício de qualquer atividade comercial, industrial, agrícola, silvícola ou pecuária
- Os auferidos no exercício, por conta própria, de qualquer atividade de prestação de serviços, incluindo as de carácter científico, artístico ou técnico
- Os provenientes da propriedade intelectual ou industrial ou da prestação de informações respeitantes a uma experiência adquirida no setor industrial, comercial ou científico, quando auferidos pelo seu titular originário.
Como emitir recibos verdes? Passo a passo
A Autoridade Tributária (AT) introduziu mudanças significativas no processo de emissão de recibos verdes no Portal das Finanças. Estas alterações incluem novas funcionalidades que permitem:
- Emitir documentos de forma mais rápida com o recurso a templates e fichas pré-configuradas
- Incluir múltiplas taxas de IVA num único documento
- Gerir os dados de clientes e serviços diretamente no portal ou aplicação.
Embora estas novidades possam ter causado confusão inicial entre trabalhadores independentes, vieram para tornar o processo mais intuitivo e eficiente. Abaixo, explicamos como emitir recibos verdes.
Passo 1: aceda à área de emissão de recibos verdes
- Entre no Portal das Finanças e autentique-se com as suas credenciais
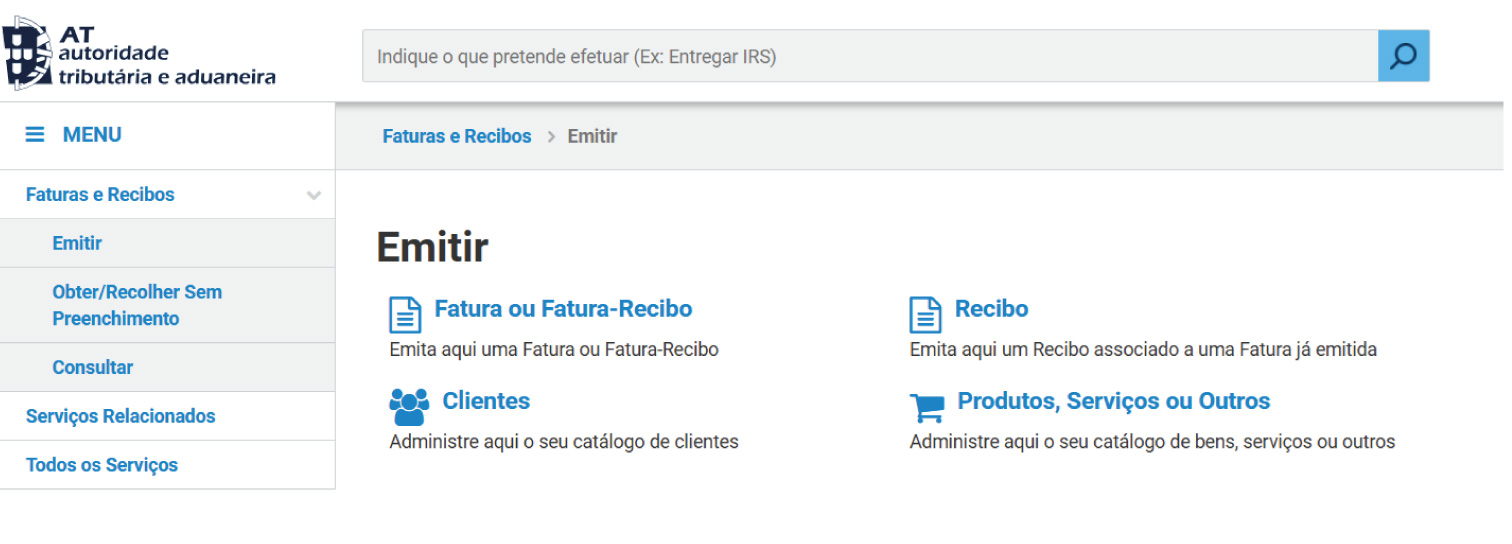
- Navegue para Todos os Serviços > Faturas e Recibos > Emitir. Também pode pesquisar por “recibo verde” na barra de pesquisa
- Clique em Emitir e será direcionado para a secção da imagem abaixo.
Passo 2: escolha o tipo de documento e preencha os dados do cliente
- Escolha o tipo de documento: selecione Fatura-Recibo (o chamado recibo verde) ou Fatura (neste caso, terá de emitir um recibo posteriormente à receção do pagamento), insira a data e atividade exercida.
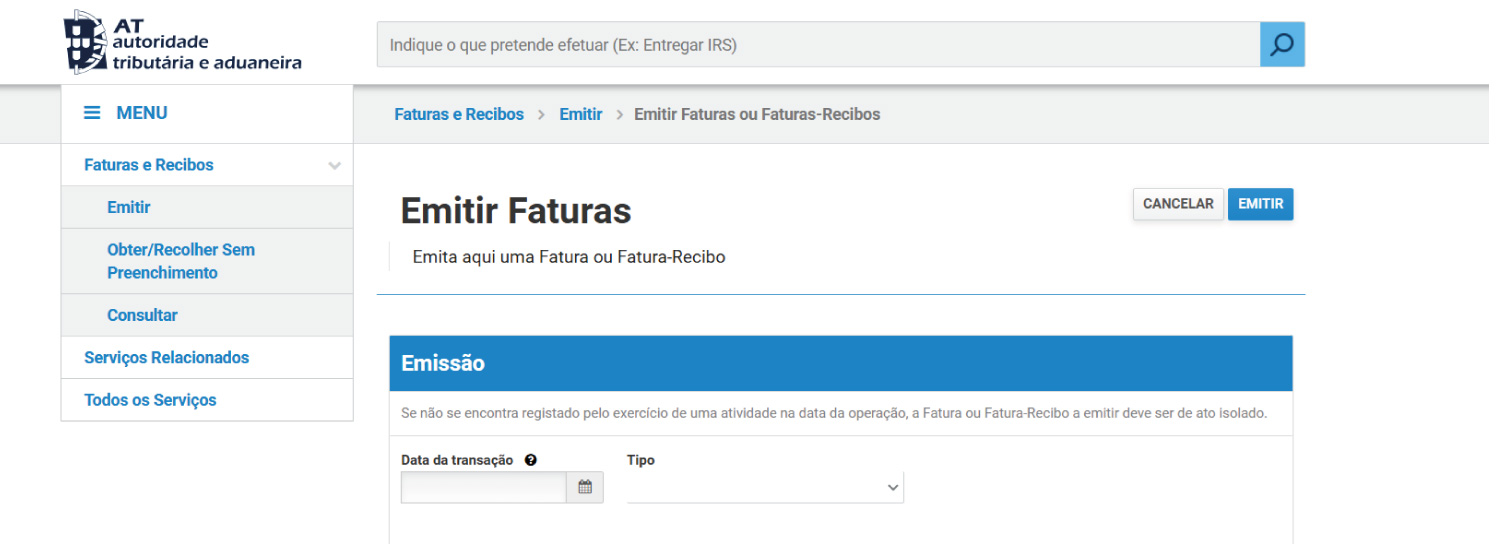
- Ao fazer a seleção, surge o formulário para a emissão do documento, já com os seus dados pessoais, na secção Transmitente.
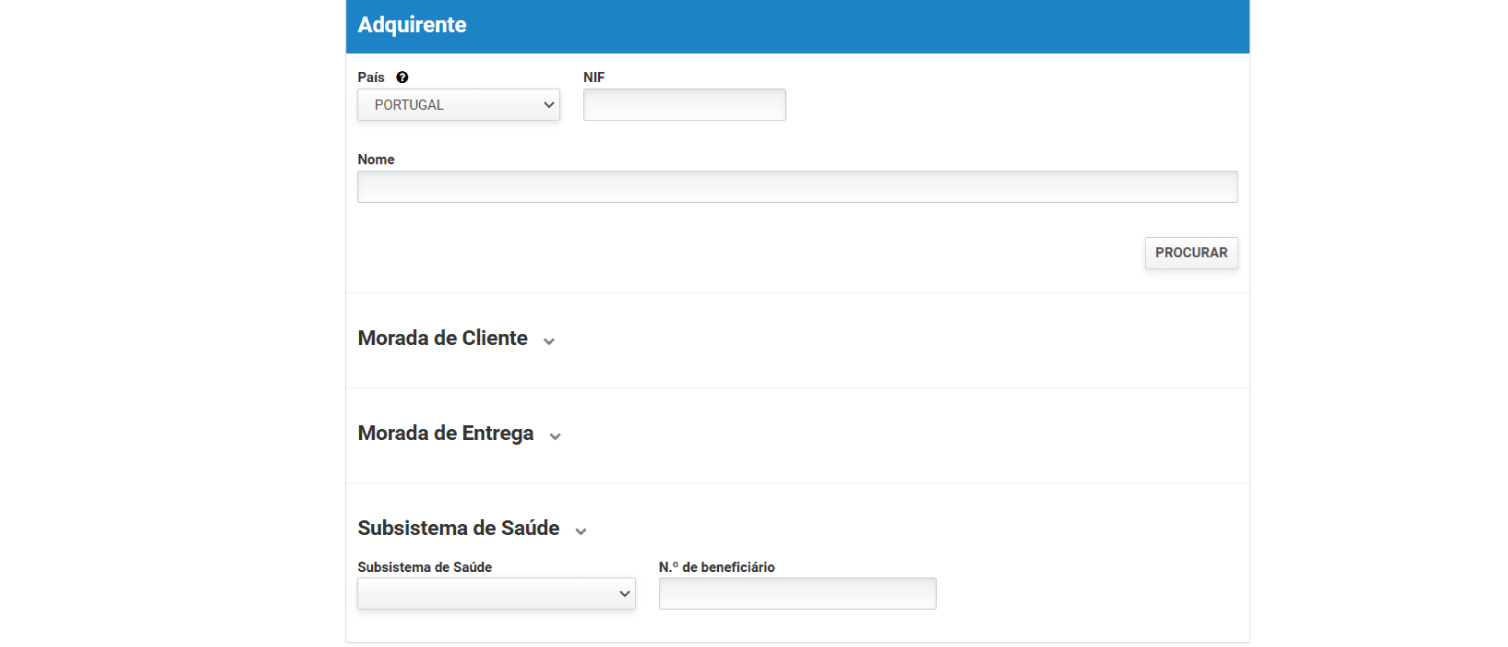
- De seguida, na secção Adquirente, coloque os dados relacionados com a empresa ou a pessoa a quem prestou o serviço ou fez a venda, identificando o NIF, nome e morada.
Saiba que pode criar fichas de clientes e carregá-las diretamente neste passo. Explicaremos como criar mais à frente.
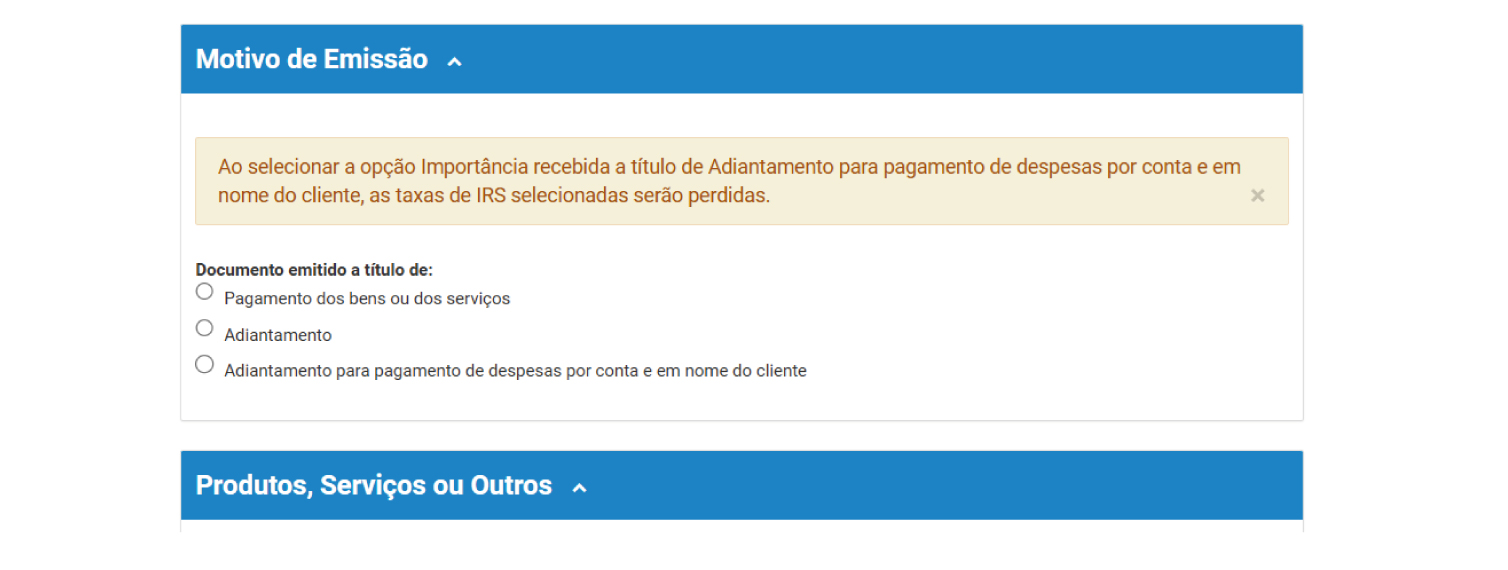
Passo 3: Indique o motivo de emissão da fatura
Seguidamente, indique o Motivo de Emissão do documento de acordo com as opções sugeridas.
Passo 4: Indique os produtos ou serviços
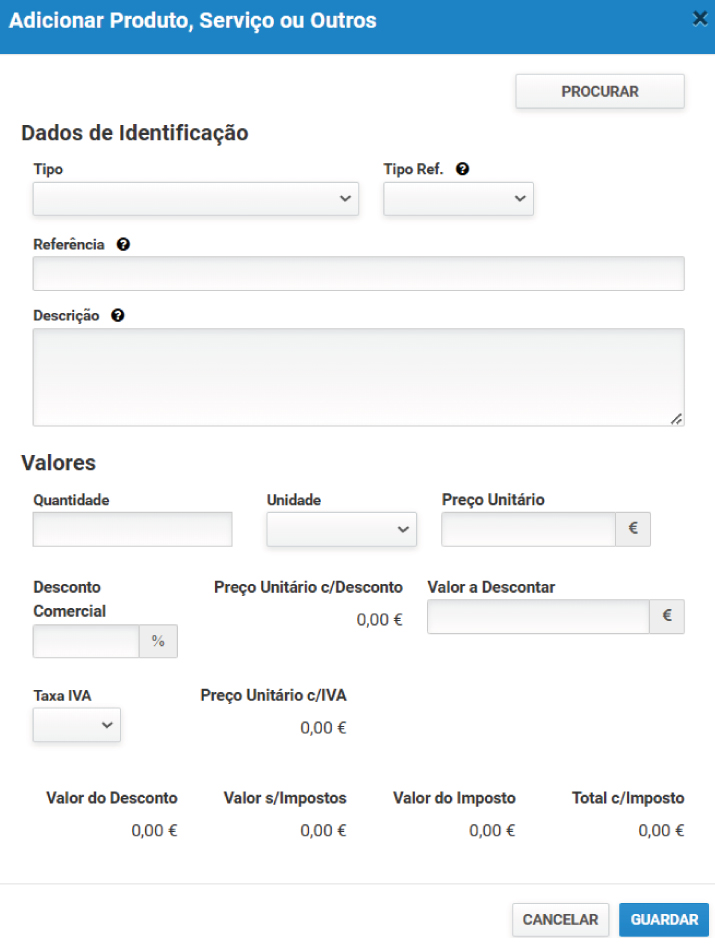
- Insira os produtos ou serviços prestados selecionando a Taxa de IVA correspondente ou o desconto financeiro, se aplicável.
- Se, no ano civil anterior, não atingiu um volume de negócios anual em território nacional superior a 15.000 euros, pode beneficiar da isenção de IVA prevista no artigo 53.º do Código do IVA e do Decreto-Lei n.º 35/2025, desde que cumpra as restantes condições deste regime. Mas, atenção, que também pode estar isento por outras razões profissionais, pelo que deve verificar se a sua atividade está abrangida pela isenção do artigo 9.º do Código do IVA.
- Pressione o botão Guardar.
Outra das novidades é a possibilidade de adicionar vários itens no mesmo documento com taxas de IVA diferentes. Para tal, basta adicionar uma nova linha.
Passo 5: IRS e retenção na fonte
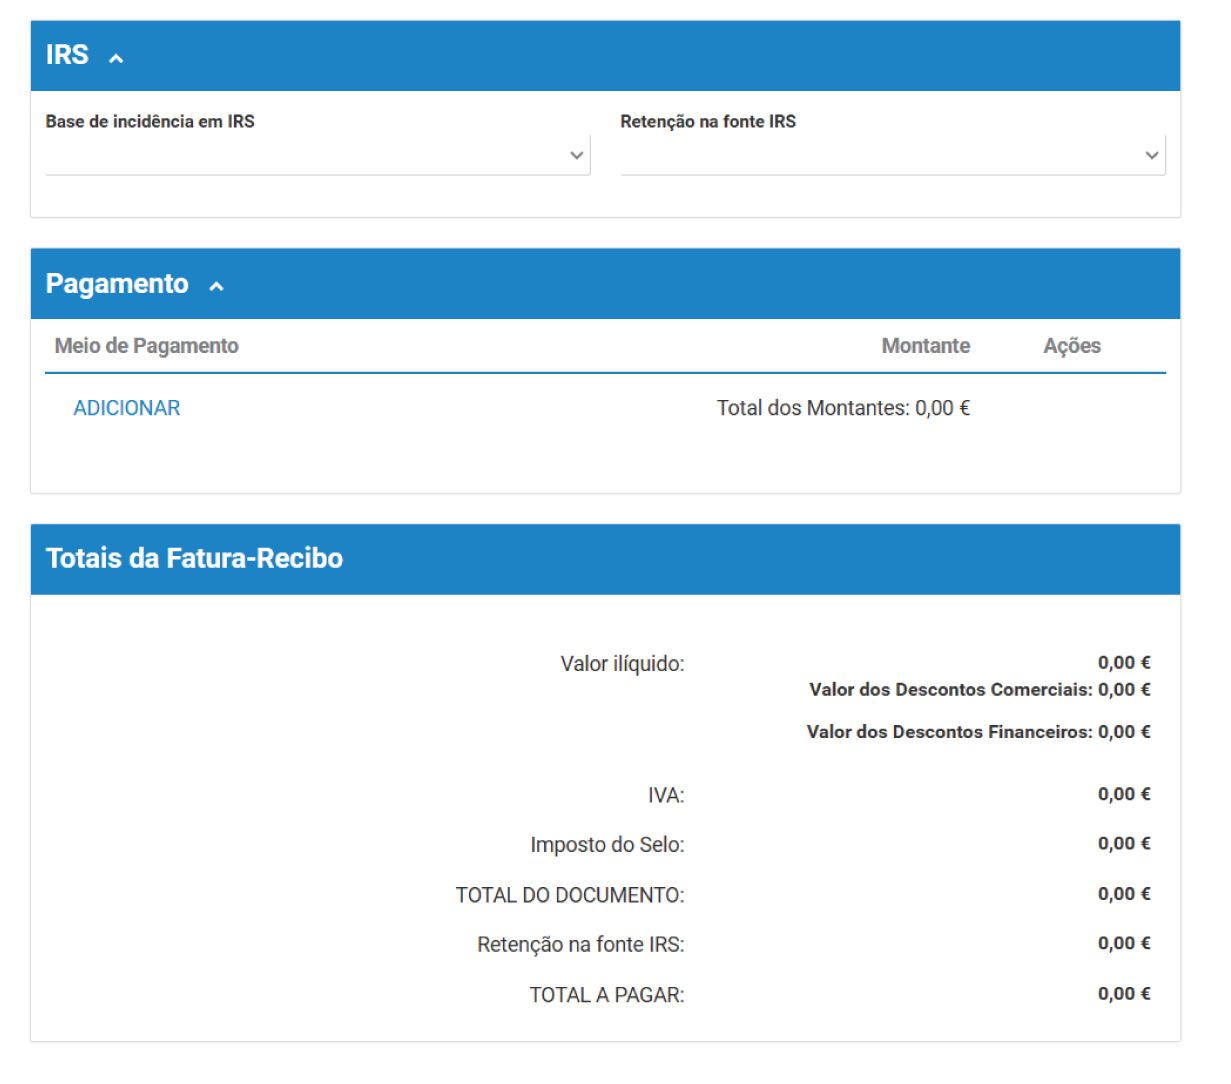
- Aqui terá de indicar a Base de incidência em IRS na área IRS, ou seja, o valor sobre o qual a taxa de retenção na fonte irá incidir. Se está no regime simplificado e cumpre as condições previstas no artigo artigo 101.º-B do CIRS, pode beneficiar de dispensa de retenção na fonte. Nestes casos, deve assinalar a opção "Dispensa de retenção – art. 101.º-B, n.º1, al. a) e b), do CIRS"
- Nas restantes situações terá de optar pela base de incidência adequada à sua situação. Por regra, a taxa de retenção na fonte é aplicada à totalidade dos rendimentos, mas existem algumas exceções. É o caso das pessoas com um grau de invalidez permanente igual ou superior a 60%, cuja retenção incide apenas sobre 50% dos rendimentos, ao abrigo do artigo 101.º-D, n.º 1, alínea c), do CIRS
- Retenção na Fonte IRS: se no ponto anterior assinalou “sem retenção” ou “isento de retenção”, este campo fica automaticamente bloqueado. Caso contrário, deve selecionar a taxa aplicável ao seu tipo de rendimento ou atividade. Explicamos abaixo quais são as principais taxas em vigor em 2026
- Na área Pagamento, caso seja necessário, clique em Adicionar > na janela que surge selecione o Meio de Pagamento que será utilizado > insira o Montante correspondente
- Carregue em Guardar para finalizar.
Taxas de retenção na fonte para recibos verdes
A taxa de retenção na fonte de IRS depende do tipo de rendimento ou da atividade exercida. Em 2026, estas são as principais taxas aplicáveis aos rendimentos da categoria B:
| Tipo de rendimento | Taxa em 2026 |
|---|---|
| Atividades profissionais previstas na tabela do artigo 151.º do CIRS | 23% |
| Determinados rendimentos de propriedade intelectual/industrial previstos no artigo 3.º | 16,5% |
| Outros rendimentos da categoria B abrangidos pela alínea c) do artigo 101.º | 11,5% |
| Rendimentos abrangidos pelo artigo 58.º-A do Estatuto dos Benefícios Fiscais | 20% |
A retenção na fonte funciona como um adiantamento do IRS e, por isso, a taxa aplicada ao recibo verde não corresponde necessariamente à taxa final de imposto a pagar. A obrigação de retenção depende também de quem paga o rendimento, não existindo retenção na fonte em todas as prestações de serviços.
Passo 6: emitir o recibo verde
- Quando todos os campos estiverem preenchidos, pressione o botão Emitir no canto superior direito do ecrã. Uma nova janela com um resumo do documento a emitir será exibida
- Confirme que todos os dados estão corretos. Se estiver tudo certo, pressione novamente o botão Emitir e o documento com o número atribuído será exibido no ecrã
- Depois de confirmar e submeter o recibo verde, deve imprimi-lo ou guardá-lo em pdf e enviar para o cliente. Esta opção está no canto superior direito do ecrã.
Configurar clientes, produtos e serviços
As novas ferramentas permitem criar e guardar informações frequentes, tornando o processo mais rápido:
- Criar fichas de cliente: aceda à opção Clientes e insira os dados necessários. Pode adicionar informações como morada de entrega, caso aplicável
- Criar fichas de produto ou serviço: selecione Produtos, Serviços ou Outros e insira os detalhes, como preço unitário, tipo de IVA, e descrição do serviço.
Estas fichas podem ser geridas (editar, desativar ou reativar) diretamente na plataforma.
Os trabalhadores a recibos verdes têm a mesma proteção do que os trabalhadores por conta de outrem?
Apesar de fazerem descontos para a Segurança Social, os trabalhadores independentes não têm exatamente a mesma facilidade de acesso à proteção social. No que diz respeito aos principais apoios durante a vida ativa, têm direito aos seguintes:
- Desemprego: os trabalhadores independentes economicamente dependentes podem ter acesso ao subsídio por cessação de atividade em caso de cessação involuntária do contrato de prestação de serviços, desde que cumpram as restantes condições previstas pela Segurança Social
- Doença: têm direito ao subsídio de doença desde que cumpram, entre outras condições, o prazo de garantia de seis meses, seguidos ou não, o índice de profissionalidade exigido e tenham a situação contributiva regularizada
- Parentalidade: podem receber subsídio parental e outros apoios da mesma natureza, desde que cumpram as respetivas condições. Para o subsídio parental inicial é necessário, entre outros requisitos, um prazo de garantia de seis meses civis, seguidos ou interpolados, com registo de remunerações e, no caso dos trabalhadores independentes, ter as contribuições para a Segurança Social pagas até ao fim do terceiro mês imediatamente anterior ao mês em que deixam de trabalhar.
Além disso, podem receber prestações por doenças profissionais, deficiência, dependência, invalidez, velhice e morte.
Quais as principais diferenças em relação aos trabalhadores por conta de outrem?
Por um lado, gozam de liberdade para escolherem com quem, onde, como e quando querem trabalhar. Por outro, é uma forma de trabalho instável e que requer bastante planeamento financeiro. Uma vez que os trabalhadores a recibos verdes são pagos pelo trabalho que produzem, podem existir meses em que o volume de trabalho seja inferior, logo recebem menos rendimentos. Se não tiverem um orçamento familiar organizado, um fundo de emergência pronto para entrar em ação e poupanças como salvaguarda, facilmente a situação financeira pode entrar em colapso.
Acresce a isto que os trabalhadores a recibos verdes não têm direito a algumas regalias dos trabalhadores por conta de outrem, como o subsídio de Natal e de férias.
Que outras obrigações têm os recibos verdes?
Além de pagar impostos, como o IRS e o IVA, os trabalhadores independentes ainda têm mais duas grandes obrigações:
Segurança Social
Os trabalhadores independentes abrangidos pelo regime de declaração trimestral devem declarar os rendimentos à Segurança Social em janeiro, abril, julho e outubro, relativamente aos três meses anteriores. Em janeiro, quem tenha estado obrigado a entregar pelo menos uma declaração trimestral relativa ao ano anterior deve ainda confirmar ou corrigir os rendimentos declarados.
As contribuições para a Segurança Social são pagas mensalmente, de acordo com o valor apurado.
Durante o período de entrega do IRS, os trabalhadores independentes abrangidos por esta obrigação devem ainda entregar o Anexo SS juntamente com a declaração Modelo 3, através do qual são comunicadas à Segurança Social informações relativas à atividade independente desenvolvida no ano anterior.
Durante o período de entrega do IRS, os trabalhadores independentes abrangidos por esta obrigação devem ainda entregar o Anexo SS juntamente com a declaração Modelo 3, através do qual são comunicadas à Segurança Social informações relativas à atividade independente desenvolvida no ano anterior.
Seguro de acidentes de trabalho
Por regra, os trabalhadores a recibos verdes estão também obrigados por lei a ter um seguro de acidentes de trabalho, sem prejuízo das exceções legalmente previstas. É mais uma despesa a juntar ao rol de obrigações, no entanto, pode ser muito útil se tiver um acidente durante o trabalho que o impeça de receber rendimentos.
Os conteúdos apresentados não dispensam a consulta das entidades públicas ou privadas especialistas em cada matéria.
Este artigo foi útil para si?
Obrigado por partilhar a sua opinião!
A sua opinião ajuda-nos a melhorar continuamente os conteúdos dos nossos artigos.
Gostaria de deixar uma sugestão específica?
Pode fazê-lo no campo de comentário abaixo.
Obrigado por partilhar a sua opinião!
Vamos continuar a melhorar o conteúdo dos nossos artigos.
O seu comentário já foi enviado para nós!
Agradecemos a sua partilha e sugestão. Vamos continuar a melhorar o conteúdo dos nossos artigos.
Poderá ter interesse nestes artigos
-
Finanças
Saiba como abrir atividade nas finanças
-
Finanças
É trabalhador independente? Estes são os seguros que deve ter
-
Finanças
Saiba como criar uma empresa rapidamente e sem burocracias
Informação de tratamento de dados
O Banco Santander Totta, S.A. é o responsável pelo tratamento dos dados pessoais recolhidos.
O Banco pode ser contactado na Rua da Mesquita, 6, Centro Totta, 1070-238 Lisboa.
O Encarregado de Proteção de Dados do Banco poderá ser contactado na referida morada e através do seguinte endereço de correio eletrónico: privacidade@santander.pt.
Os dados pessoais recolhidos neste fluxo destinam-se a ser tratados para a finalidade envio de comunicações comerciais e/ou informativas pelo Santander.
O fundamento jurídico deste tratamento assenta no consentimento.
Os dados pessoais serão conservados durante 5 anos, ou por prazo mais alargado, se tal for exigido por lei ou regulamento ou se a conservação for necessária para acautelar o exercício de direitos, designadamente em sede de eventuais processos judiciais, sendo posteriormente eliminados.
Assiste, ao titular dos dados pessoais, os direitos previstos no Regulamento Geral de Proteção de Dados, nomeadamente o direito de solicitar ao Banco o acesso aos dados pessoais transmitidos e que lhe digam respeito, à sua retificação e, nos casos em que a lei o permita, o direito de se opor ao tratamento, à limitação do tratamento e ao seu apagamento, direitos estes que podem ser exercidos junto do responsável pelo tratamento para os contactos indicados em cima. O titular dos dados goza ainda do direito de retirar o consentimento prestado, sem que tal comprometa a licitude dos tratamentos efetuados até então.
Ao titular dos dados assiste ainda o direito de apresentar reclamações relacionadas com o incumprimento destas obrigações à Comissão Nacional da Proteção de Dados, por correio postal, para a morada Av. D. Carlos I, 134 - 1.º, 1200-651 Lisboa, ou, por correio eletrónico, para geral@cnpd.pt (mais informações em https://www.cnpd.pt/).
Para mais informação pode consultar a nossa política de privacidade (https://www.santander.pt/politica-privacidade).