
finanças
Finanças
Comprar imóveis no e-Leilões: tudo o que deve saber
6 minutos de leitura
Publicado a 17
setembro 2026
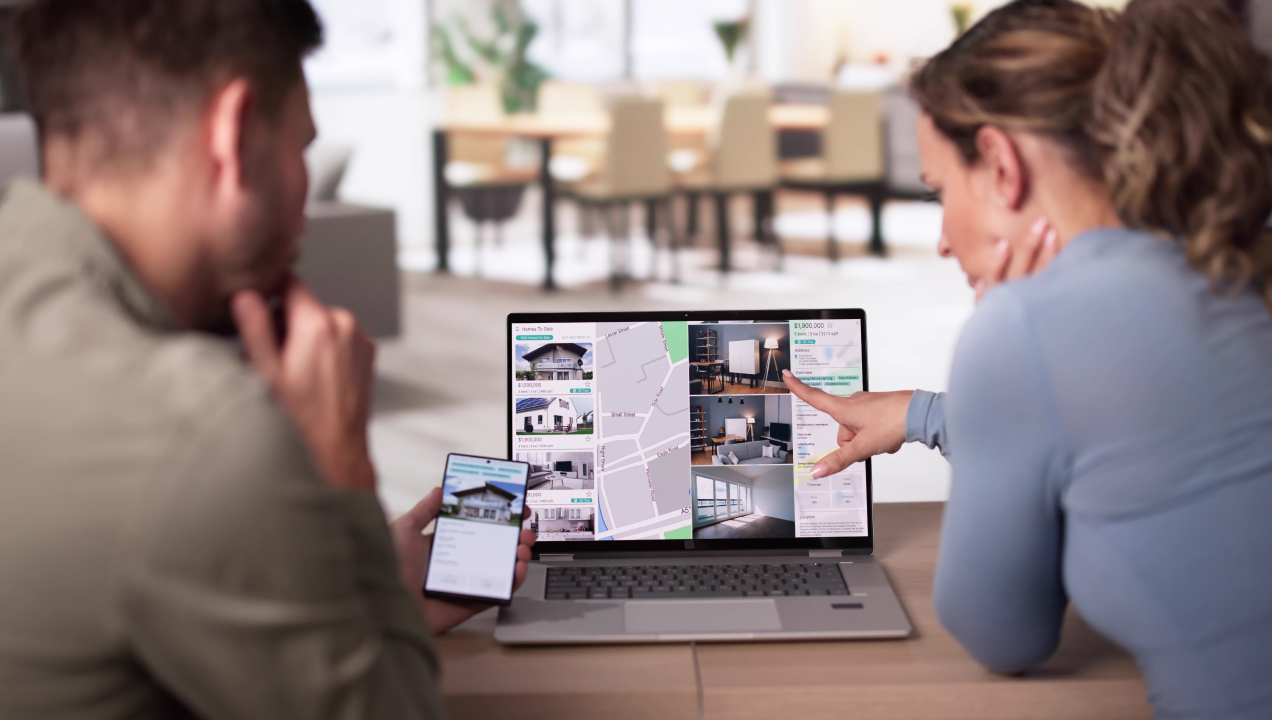
Comprar uma casa através de um leilão pode significar encontrar um imóvel por um valor interessante. Mas há uma diferença importante face a uma compra tradicional: uma licitação não é uma simples manifestação de interesse. Depois de submetida, não pode ser retirada.
O que é a plataforma e-leiloes.pt?
O e-leiloes.pt é uma plataforma de leilões eletrónicos gerida pela Ordem dos Solicitadores e dos Agentes de Execução (OSAE). O seu principal objetivo é permitir a venda de bens penhorados no âmbito de processos de execução, embora possa também ser utilizada noutros processos previstos legalmente, como determinados processos de insolvência.
Além de imóveis, podem surgir veículos, equipamentos, máquinas, mobiliário ou direitos. Neste artigo, vamos centrar-nos na compra de casas.
Qualquer pessoa pode consultar gratuitamente os bens anunciados. Para apresentar uma proposta, é necessário estar registado e autenticado na plataforma.
Uma nota importante: o e-Leilões disponibiliza o meio através do qual decorre a licitação, mas a informação relativa ao bem e à respetiva venda é da responsabilidade do agente de execução ou da entidade responsável pelo processo.
Como me registar e começar a licitar?
O primeiro passo é aceder ao e-leiloes.pt e efetuar o registo e a autenticação pelos meios disponibilizados pela plataforma, nomeadamente através dos sistemas de identificação eletrónica previstos para o efeito.
No processo de registo são recolhidos os dados necessários para identificar o utilizador. As regras da plataforma preveem que o licitante seja uma pessoa singular com Número de Identificação Fiscal (NIF) português. As pessoas coletivas participam através de um representante com poderes para licitar em seu nome.
Antes de avançar para a primeira proposta:
Leia atentamente o anúncio
- Confirme exatamente o que está a ser vendido, sobretudo se estiver em causa apenas uma quota, uma fração ou a nua-propriedade
- Consulte a informação matricial e predial disponível
- Verifique os ónus ou direitos que possam manter-se após a venda
- Procure visitar o imóvel, sempre que seja possível
- Esclareça dúvidas junto do agente de execução indicado no anúncio.
A própria documentação do e-Leilões recomenda que o interessado conheça previamente o bem antes de licitar.
Como funciona uma licitação: passo a passo
Encontrou um imóvel interessante? Antes de introduzir um valor, há três números que deve distinguir.
- Valor base: é o valor atribuído ao bem no âmbito do processo
- Valor de abertura: corresponde, em regra, a 50% do valor base. A plataforma não permite apresentar uma proposta inferior a este montante
- Valor mínimo: corresponde a 85% do valor base e é o valor a partir do qual a proposta pode conduzir diretamente à venda, nos termos aplicáveis.
Uma proposta entre 50% e 85% do valor base é considerada uma licitação condicional. Não conduz à adjudicação imediata, mas pode vir a ser aproveitada posteriormente no processo como proposta numa venda por negociação particular.
1. Analise o anúncio
Comece pela descrição do imóvel, fotografias, localização, valor base, identificação matricial e predial e restantes informações disponibilizadas.
O anúncio deve também identificar circunstâncias relevantes para a compra, incluindo determinados ónus ou encargos que não caduquem com a venda.
2. Defina o seu limite antes de licitar
Não olhe apenas para o preço atual. Some ao valor máximo que admite pagar os impostos, registos, eventuais obras e outros encargos associados à compra.
É particularmente importante fazê-lo antes de entrar numa sequência de licitações, porque uma proposta submetida não pode ser retirada.
3. Apresente a licitação
Depois de autenticado, pode introduzir a sua proposta na página do bem.
Se já existirem propostas, a nova licitação terá de respeitar o incremento mínimo definido pelas regras da plataforma: em regra, deve superar a licitação mais elevada em pelo menos 1% ou 10 euros quando aquele 1% seja inferior a 10 euros.
O valor das propostas é visível publicamente durante o leilão, mas a identidade dos licitantes permanece reservada nos termos previstos nas regras da plataforma.
4. Acompanhe os últimos minutos
A hora indicada no anúncio pode não ser a hora efetiva de encerramento.
Quando é apresentada uma nova e melhor proposta nos últimos cinco minutos, o termo do leilão é prolongado até cinco minutos depois dessa licitação. O processo repete-se enquanto continuarem a surgir novas propostas nesse intervalo.
Ou seja, tentar licitar no último segundo não garante que o leilão termine imediatamente.
Aguarde pelo resultado do processo
Ter a licitação mais elevada no momento do encerramento não significa que o imóvel já lhe pertence.
Depois do fecho do leilão seguem-se os atos processuais necessários. Podem existir, por exemplo, direitos de preferência ou de remissão ou outras circunstâncias processuais que impeçam a concretização da venda. As próprias regras do e-Leilões alertam expressamente para esta possibilidade.
6. Pague o preço e os impostos
Quando a proposta é aceite, o proponente é notificado para depositar o preço devido.
Nos processos executivos regulados pelo Código de Processo Civil, o prazo previsto para o depósito é de 15 dias após a notificação. É também necessário demonstrar o cumprimento das obrigações fiscais aplicáveis antes da adjudicação.
Só depois de cumpridos os passos legalmente exigidos é concretizada a adjudicação e emitido o título que permite formalizar a transmissão.
É possível financiar a compra com crédito habitação?
Sim, a aquisição de um imóvel em leilão pode, em determinadas situações, ser financiada através de crédito à habitação. Mas não deve licitar partindo do princípio de que o banco terá tempo ou condições para aprovar o empréstimo depois.
O principal desafio é o prazo. Quando a proposta é aceite, pode ter apenas 15 dias para depositar o preço, e a necessidade de obter financiamento não suspende automaticamente esse prazo. Uma decisão judicial de 2025 analisou precisamente um caso em que a licitante pediu mais 90 dias para conseguir financiamento depois de vencer o leilão e não efetuou o depósito dentro do prazo legal.
Por isso, se pretende recorrer a crédito, é prudente:
- Falar com o banco antes de licitar
- Avaliar previamente a sua capacidade de financiamento
- Confirmar se o imóvel reúne condições para ser aceite como garantia;
- Perceber se existe tempo suficiente para avaliação, aprovação e contratação do crédito
- Ter margem financeira para impostos e outros encargos não abrangidos pelo financiamento.
Aplicam-se também as regras normais de concessão de crédito. Em regra, para habitação própria e permanente, a recomendação macroprudencial do Banco de Portugal estabelece um rácio LTV máximo de 90% do menor entre o preço de aquisição e o valor da avaliação do imóvel, sem prejuízo das exceções legalmente previstas e da análise de risco efetuada por cada instituição.
Ou seja, encontrar uma casa por um preço reduzido no e-Leilões não significa automaticamente conseguir financiamento para esse valor nem garante a aprovação do empréstimo.
Custos e impostos ao comprar um imóvel em leilão
Consultar e licitar através do e-Leilões é gratuito. A compra do imóvel, porém, tem encargos próprios.
Os principais são:
- IMT, quando devido
- Imposto do Selo sobre a aquisição, à taxa de 0,8%
- Emolumentos de registo
- Eventuais custos relacionados com o financiamento, se existir
- Despesas posteriores com obras, regularizações ou outras diligências necessárias.
Embora a regra geral do IMT seja considerar o maior entre o preço de aquisição e o Valor Patrimonial Tributário (VPT), nos imóveis adquiridos mediante arrematação judicial ou administrativa o Código do IMT estabelece como valor tributável o preço constante do ato ou do contrato.
O Imposto do Selo sobre a aquisição tem uma taxa de 0,8% e utiliza o mesmo valor que serve de base ao IMT.
Dependendo do destino do imóvel e da situação do comprador, podem existir isenções ou reduções de IMT e de Imposto do Selo, incluindo os benefícios previstos para determinadas aquisições de habitação própria e permanente. O facto de a compra ocorrer através de leilão não dispensa a verificação individual de todos os requisitos do benefício fiscal.
Riscos a avaliar antes de licitar
Antes de avançar com uma proposta, há alguns riscos que deve ter em conta:
- Estado do imóvel. Os bens são vendidos no estado em que se encontram e, em regra, sem garantia. Sempre que possível, visite o imóvel e avalie o seu estado de conservação antes de licitar
- Áreas e características. A informação matricial pode não corresponder totalmente à realidade física do imóvel. Confirme a documentação disponível e procure identificar eventuais diferenças
- Licenciamento. Alguns imóveis podem não ter licença de utilização ou podem exigir regularizações posteriores, que poderão ficar a cargo do comprador
- Ocupação. O imóvel pode não estar livre no momento da compra. Consulte o anúncio e confirme se está ocupado e em que condições
- Direitos e encargos. Nem todos os direitos ou situações jurídicas associados ao imóvel desaparecem automaticamente com a venda. Verifique a descrição predial e os elementos disponibilizados no anúncio
- Licitação vinculativa. Depois de apresentada, a proposta não pode ser retirada. Por isso, confirme previamente que consegue suportar o preço, os impostos e os restantes encargos
- Falta de pagamento. Se a proposta for aceite e o preço não for depositado no prazo previsto, podem existir consequências legais e financeiras, incluindo responsabilidade pelo valor em falta, custas e despesas.
Se a proposta for aceite e não depositar o preço no prazo devido, as consequências podem incluir a perda da oportunidade de aquisição e, consoante a decisão tomada no processo, a responsabilização pelo valor em falta, custas e despesas, podendo ser promovido o arresto de bens, sem prejuízo de eventual procedimento criminal.
Os conteúdos apresentados não dispensam a consulta das entidades públicas ou privadas especialistas em cada matéria.

Este artigo foi útil para si?
Obrigado por partilhar a sua opinião!
A sua opinião ajuda-nos a melhorar continuamente os conteúdos dos nossos artigos.
Gostaria de deixar uma sugestão específica?
Pode fazê-lo no campo de comentário abaixo.
Obrigado por partilhar a sua opinião!
Vamos continuar a melhorar o conteúdo dos nossos artigos.
O seu comentário já foi enviado para nós!
Agradecemos a sua partilha e sugestão. Vamos continuar a melhorar o conteúdo dos nossos artigos.
-
finanças
Comprar casas penhoradas: onde procurar e o que ter em atenção
-
finanças
Imóveis do banco: o que significa comprar uma casa ao banco
-
finanças
Como transformar casas devolutas em oportunidades de investimento rentáveis
Soluções de Crédito Habitação
Informação de tratamento de dados
O Banco Santander Totta, S.A. é o responsável pelo tratamento dos dados pessoais recolhidos.
O Banco pode ser contactado na Rua da Mesquita, 6, Centro Totta, 1070-238 Lisboa.
O Encarregado de Proteção de Dados do Banco poderá ser contactado na referida morada e através do seguinte endereço de correio eletrónico: privacidade@santander.pt.
Os dados pessoais recolhidos neste fluxo destinam-se a ser tratados para a finalidade envio de comunicações comerciais e/ou informativas pelo Santander.
O fundamento jurídico deste tratamento assenta no consentimento.
Os dados pessoais serão conservados durante 5 anos, ou por prazo mais alargado, se tal for exigido por lei ou regulamento ou se a conservação for necessária para acautelar o exercício de direitos, designadamente em sede de eventuais processos judiciais, sendo posteriormente eliminados.
Assiste, ao titular dos dados pessoais, os direitos previstos no Regulamento Geral de Proteção de Dados, nomeadamente o direito de solicitar ao Banco o acesso aos dados pessoais transmitidos e que lhe digam respeito, à sua retificação e, nos casos em que a lei o permita, o direito de se opor ao tratamento, à limitação do tratamento e ao seu apagamento, direitos estes que podem ser exercidos junto do responsável pelo tratamento para os contactos indicados em cima. O titular dos dados goza ainda do direito de retirar o consentimento prestado, sem que tal comprometa a licitude dos tratamentos efetuados até então.
Ao titular dos dados assiste ainda o direito de apresentar reclamações relacionadas com o incumprimento destas obrigações à Comissão Nacional da Proteção de Dados, por correio postal, para a morada Av. D. Carlos I, 134 - 1.º, 1200-651 Lisboa, ou, por correio eletrónico, para geral@cnpd.pt (mais informações em https://www.cnpd.pt/).
Para mais informação pode consultar a nossa política de privacidade (https://www.santander.pt/politica-privacidade).