
finanças
Finanças
BCE volta a subir juros: o que pode acontecer às taxas nos próximos meses?
3 minutos de leitura
Publicado a 28
setembro 2026
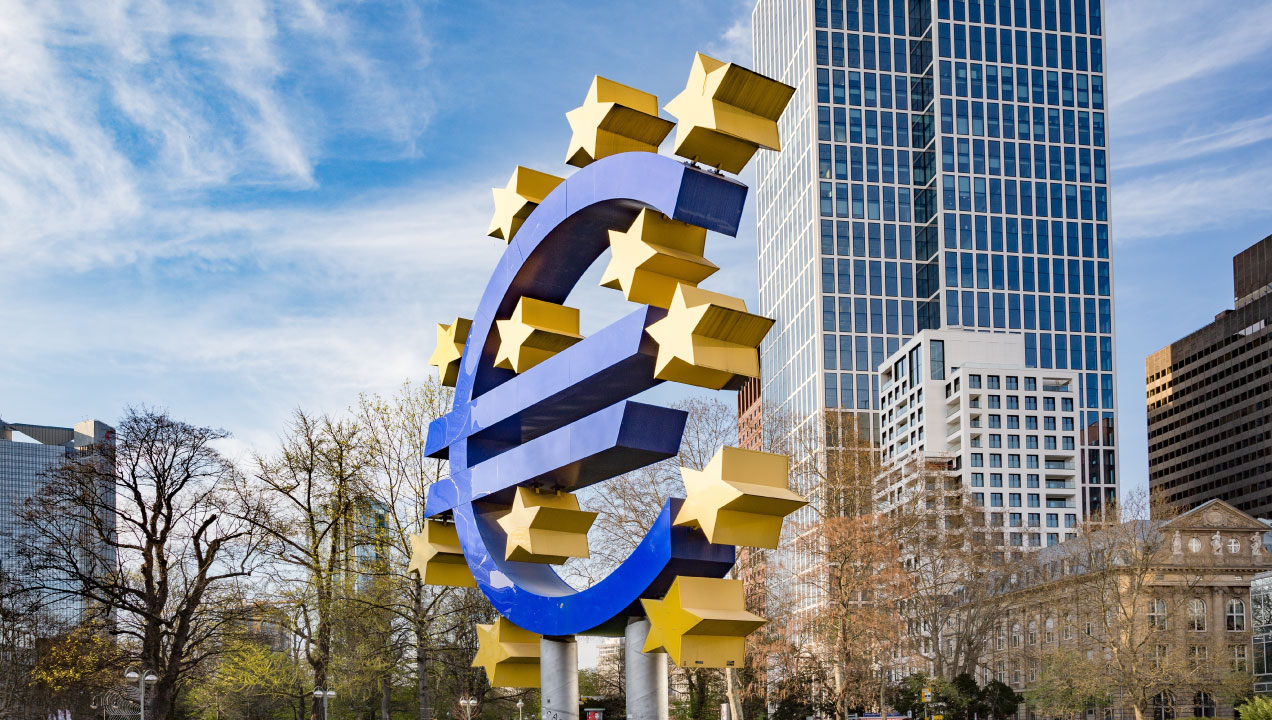
O Banco Central Europeu voltou a aumentar as taxas de juro em setembro. É a segunda subida em 2026 e chega num contexto de inflação ainda acima do objetivo do BCE, pressionada sobretudo pela evolução dos preços da energia.
Para quem tem crédito habitação, a decisão pode também fazer-se sentir através da Euribor. Mas o impacto depende do tipo de taxa contratada e do momento em que o empréstimo é revisto.
BCE sobe taxas de juro para 2,5%
Na reunião de 10 de setembro, o BCE decidiu aumentar as três taxas de juro diretoras em 25 pontos base. Desde 16 de setembro, passaram a vigorar os seguintes valores:
- Facilidade permanente de depósito: 2,50%
- Operações principais de refinanciamento: 2,65%
- Facilidade permanente de cedência de liquidez: 2,90%.
É a segunda subida das taxas diretoras em 2026, depois do aumento anunciado em junho.
Porque voltou o BCE a aumentar as taxas?
A inflação continua no centro da decisão. Segundo o BCE, o conflito no Médio Oriente está a gerar novas pressões sobre os preços e a inflação deverá permanecer acima da meta de 2% durante mais algum tempo.
Nas projeções divulgadas em setembro, o banco central aponta para uma inflação média de:
- 3,0% em 2026
- 2,5% em 2027
- 2,1% em 2028.
As previsões para 2027 e 2028 foram revistas em alta face às estimativas de junho.
Qual o papel dos preços da energia?
A energia é uma das principais fontes de pressão. As projeções do BCE antecipam um pico da inflação no final de 2026, associado ao aumento dos preços energéticos provocado pelo conflito no Médio Oriente. A expectativa é que essa pressão diminua posteriormente, embora exista ainda bastante incerteza quanto à sua duração e impacto.
Qual o impacto da subida dos juros na Euribor?
A Euribor não é definida diretamente pelo BCE, mas é influenciada pelas taxas diretoras e, sobretudo, pelas expectativas dos mercados sobre a evolução da política monetária.
Por isso, a Euribor pode começar a subir antes mesmo de uma nova decisão do BCE, se os mercados anteciparem um aumento das taxas. Da mesma forma, não existe uma relação automática em que uma subida de 0,25 pontos percentuais pelo BCE implique exatamente a mesma subida na Euribor.
A decisão de setembro reforçou essa expectativa de juros mais elevados, depois de o BCE ter aumentado novamente as três taxas diretoras em 25 pontos base. A taxa da facilidade permanente de depósito encontra-se agora nos 2,50%, com efeitos desde 16 de setembro.
Como pode a subida dos juros afetar o crédito habitação?
Se tem um crédito habitação com taxa variável, uma subida da Euribor pode traduzir-se numa prestação mais elevada. Mas o efeito não acontece necessariamente de imediato.
A taxa é revista de acordo com o prazo do indexante: de três em três meses na Euribor a 3 meses, de seis em seis meses na Euribor a 6 meses e anualmente na Euribor a 12 meses. O valor utilizado em cada revisão resulta da média das cotações da Euribor no período definido para o contrato.
O impacto também varia de empréstimo para empréstimo, porque depende de fatores como o capital ainda em dívida, o prazo restante, o spread e a taxa aplicada.
Quem tem uma taxa fixa não é afetado pelas oscilações da Euribor durante o período de fixação. Nos contratos a taxa mista, o impacto só surge quando termina a fase de taxa fixa e o empréstimo passa a taxa variável.
Como preparar o crédito à habitação para diferentes cenários?
A evolução das taxas de juro pode refletir-se na prestação do crédito à habitação, dependendo das condições do contrato.
Por isso, acompanhar o financiamento e perceber antecipadamente como diferentes cenários podem afetar o orçamento familiar pode ajudar a gerir eventuais alterações na prestação.
Alguns passos que podem ajudar:
- Conhecer as condições do crédito, nomeadamente o tipo de taxa e, no caso da taxa variável, quando acontece a próxima revisão
- Simular diferentes cenários, para perceber como uma eventual alteração das taxas se poderá refletir na prestação
- Avaliar o orçamento familiar, mantendo alguma margem para acomodar possíveis variações da prestação
- Procurar aconselhamento especializado, para esclarecer dúvidas e conhecer as soluções disponíveis de acordo com as necessidades de cada caso.
No Santander, pode utilizar o simulador de Crédito Habitação para testar diferentes cenários e conhecer as soluções disponíveis para as suas necessidades.
O que pode acontecer às taxas de juro nos próximos meses?
Apesar das duas subidas registadas este ano, o BCE não antecipou qual será o próximo passo.
O Conselho do BCE mantém uma abordagem dependente dos dados e afirma que continuará a decidir reunião a reunião, tendo em conta a evolução da inflação, os riscos para a economia e a forma como as anteriores decisões estão a ser transmitidas.
Assim, a evolução dos preços, em particular da energia, continuará a ser um dos indicadores a acompanhar nos próximos meses. Para quem tem crédito habitação a taxa variável, será igualmente importante seguir a evolução da Euribor e saber quando ocorre a próxima revisão do contrato.
Os conteúdos apresentados não dispensam a consulta das entidades públicas ou privadas especialistas em cada matéria.

Este artigo foi útil para si?
Obrigado por partilhar a sua opinião!
A sua opinião ajuda-nos a melhorar continuamente os conteúdos dos nossos artigos.
Gostaria de deixar uma sugestão específica?
Pode fazê-lo no campo de comentário abaixo.
Obrigado por partilhar a sua opinião!
Vamos continuar a melhorar o conteúdo dos nossos artigos.
O seu comentário já foi enviado para nós!
Agradecemos a sua partilha e sugestão. Vamos continuar a melhorar o conteúdo dos nossos artigos.
-
finanças
Taxas de juro do crédito: o que são e como funcionam
-
finanças
Transferir ou renegociar o crédito habitação? Como tomar a melhor decisão
-
finanças
O gás em Portugal é dos mais caros da Europa. O que está a acontecer?
Soluções de Crédito Habitação
Informação de tratamento de dados
O Banco Santander Totta, S.A. é o responsável pelo tratamento dos dados pessoais recolhidos.
O Banco pode ser contactado na Rua da Mesquita, 6, Centro Totta, 1070-238 Lisboa.
O Encarregado de Proteção de Dados do Banco poderá ser contactado na referida morada e através do seguinte endereço de correio eletrónico: privacidade@santander.pt.
Os dados pessoais recolhidos neste fluxo destinam-se a ser tratados para a finalidade envio de comunicações comerciais e/ou informativas pelo Santander.
O fundamento jurídico deste tratamento assenta no consentimento.
Os dados pessoais serão conservados durante 5 anos, ou por prazo mais alargado, se tal for exigido por lei ou regulamento ou se a conservação for necessária para acautelar o exercício de direitos, designadamente em sede de eventuais processos judiciais, sendo posteriormente eliminados.
Assiste, ao titular dos dados pessoais, os direitos previstos no Regulamento Geral de Proteção de Dados, nomeadamente o direito de solicitar ao Banco o acesso aos dados pessoais transmitidos e que lhe digam respeito, à sua retificação e, nos casos em que a lei o permita, o direito de se opor ao tratamento, à limitação do tratamento e ao seu apagamento, direitos estes que podem ser exercidos junto do responsável pelo tratamento para os contactos indicados em cima. O titular dos dados goza ainda do direito de retirar o consentimento prestado, sem que tal comprometa a licitude dos tratamentos efetuados até então.
Ao titular dos dados assiste ainda o direito de apresentar reclamações relacionadas com o incumprimento destas obrigações à Comissão Nacional da Proteção de Dados, por correio postal, para a morada Av. D. Carlos I, 134 - 1.º, 1200-651 Lisboa, ou, por correio eletrónico, para geral@cnpd.pt (mais informações em https://www.cnpd.pt/).
Para mais informação pode consultar a nossa política de privacidade (https://www.santander.pt/politica-privacidade).